
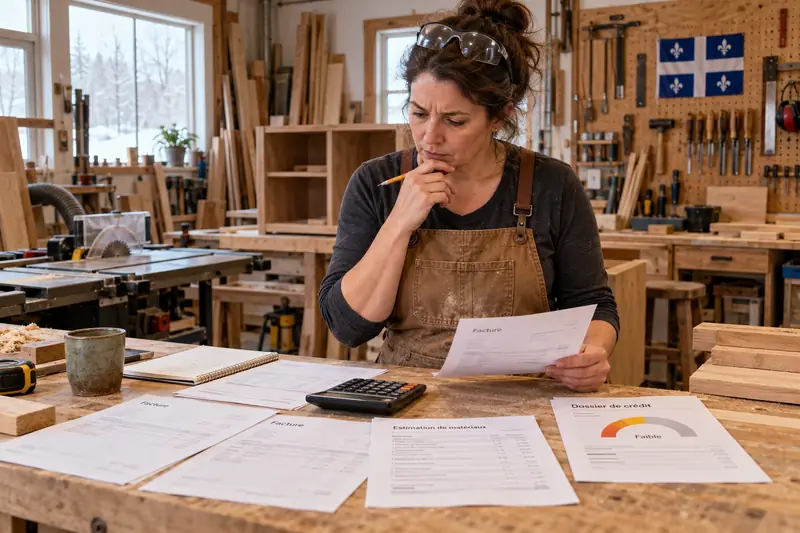
Pourquoi un prêt pour travailleur de la construction est évalué autrement
Un prêteur regarde d’abord la stabilité du revenu. Or le métier de la construction suit les saisons, les carnets de commandes et les arrêts de chantier. Un menuisier, un grutier ou un journalier peut gagner une somme confortable de mai à novembre, puis dépendre de prestations ou d’économies pendant l’hiver. Sur le papier, ce profil ressemble à celui d’un emprunteur instable, même si la personne travaille depuis quinze ans dans le même métier.
Pour un prêt pour travailleur de la construction, la bonne nouvelle est que les prêteurs connaissent ce rythme. Beaucoup de caisses et de banques au Québec ont des clients du bâtiment. Ce qui les inquiète n’est pas la saisonnalité en soi, mais l’absence de plan : un emprunteur qui n’a pas prévu les mois creux et qui accumule les retards de paiement.
Votre défi consiste donc à démontrer deux choses. Premièrement, que votre revenu annuel est régulier d’une année à l’autre, même s’il est inégal d’un mois à l’autre. Deuxièmement, que le mauvais crédit actuel a une cause identifiable, par exemple un arrêt maladie, une mise à pied ou un chantier non payé, et que cette cause est réglée.
Les documents de chantier qui appuient votre demande
Plutôt que de présenter un seul talon de paie de la semaine la plus faible, réunissez une vue d’ensemble sur douze à vingt-quatre mois. Plus la période est longue, plus la moyenne de vos revenus devient crédible, et plus votre demande de prêt pour travailleur de la construction paraît sérieuse.
Pour un salarié, cela veut dire les relevés de paie récents, les relevés 1 et les feuillets fiscaux des deux dernières années, ainsi qu’une lettre de l’employeur qui confirme votre ancienneté et votre métier. Pour un travailleur payé à l’heure, une lettre qui indique le nombre d’heures habituellement offertes sur un an rassure davantage qu’un simple taux horaire.
- Relevés de paie des derniers mois et feuillets fiscaux des deux dernières années.
- Avis de cotisation des gouvernements pour prouver que le revenu déclaré correspond à la réalité.
- Relevés bancaires qui montrent l’arrivée régulière des dépôts de paie.
- Preuve de vos prestations d’assurance-emploi des hivers précédents, si vous en avez reçu.
- Carte de compétence ou attestation de métier, qui confirme que vous êtes qualifié pour travailler sur les chantiers.
Saison creuse et assurance-emploi : calculer une capacité réaliste
Avant de demander quoi que ce soit, calculez votre revenu annuel net, puis divisez-le par douze. Pour un prêt pour travailleur de la construction, c’est ce montant lissé, et non votre meilleure paie, qui doit servir de base pour juger si une mensualité est supportable. Un versement qui passe très bien en juillet peut devenir un fardeau en février.
Les prestations d’assurance-emploi, lorsque vous y êtes admissible, peuvent combler une partie de l’hiver, mais elles sont inférieures à un salaire de chantier. Un prêteur prudent les compte rarement à leur pleine valeur. Il vaut mieux présenter un budget d’hiver sobre, qui montre que vos obligations fixes tiennent même avec le revenu le plus bas de l’année.
Une méthode utile consiste à demander une mensualité plus petite et à la verser sans interruption, quitte à rembourser plus vite en été par des versements additionnels, lorsque le contrat les permet sans pénalité. Vous obtenez ainsi un paiement stable pour le prêteur et de la souplesse pour vous.
Prêt pour travailleur de la construction : les voies à comparer
Avec un dossier défavorable, la première étape est d’interroger l’institution où vous recevez votre paie. Une caisse Desjardins ou une banque qui voit vos dépôts depuis des années peut accepter un dossier que le formulaire en ligne d’un inconnu refuserait. Demandez une rencontre avec un conseiller plutôt qu’une réponse automatisée.
Si le refus persiste, plusieurs voies existent : un prêt plus modeste pour reconstruire l’historique, un prêt garanti par un bien que vous possédez, un cosignataire fiable, ou une carte de crédit garantie qui permet de rétablir de bons antécédents de paiement. Chaque option a un coût et un risque. Comparez toujours le taux annuel, les frais, la durée et le coût total du crédit exprimés en dollars.
Un prêt pour travailleur de la construction destiné à acheter un outil, une camionnette ou à rembourser une dette de chantier peut aussi relever du financement d’équipement. Dans ce cas, le fournisseur lui-même propose parfois un plan de paiement, à examiner avec la même prudence.
Prêteurs qui promettent tout : les pièges à repérer
Tout prêt pour travailleur de la construction n’est pas fiable : les gens du bâtiment sont souvent ciblés par des offres de prêt immédiat, parce que leur besoin d’argent peut survenir en pleine saison creuse. Méfiez-vous de tout prêteur qui exige un paiement avant de vous remettre les fonds, qui garantit l’acceptation sans regarder votre situation ou qui vous presse de signer le jour même.
Vérifiez que l’entreprise est bien établie au Québec, que ses coordonnées sont complètes et que les conditions vous sont remises par écrit avant la signature. Au Canada, le taux d’intérêt annuel effectif maximal permis par le Code criminel est de 35 %, ce qui constitue un plafond et non une cible : un prêt près de ce niveau doit vous inciter à chercher ailleurs.
En cas de doute sur un contrat déjà signé, une ACEF de votre région ou un organisme de défense des consommateurs peut examiner les clauses avec vous, sans chercher à vous vendre un produit.
Préparer un prêt pour travailleur de la construction en six mois
Si votre besoin n’est pas urgent, un délai de six mois change beaucoup de choses pour un prêt pour travailleur de la construction. Le premier mois, obtenez vos rapports de crédit et corrigez les erreurs. Les deux mois suivants, payez à temps tout ce qui peut l’être, même au minimum, et réduisez le solde des cartes les plus utilisées. Les trois derniers mois, constituez un petit coussin d’épargne que vous versez volontairement, comme une mensualité.
Ce coussin sert deux objectifs. Il prouve votre discipline aux yeux d’un prêteur, et il vous évite de payer en retard lors de la prochaine mise à pied. Même un montant modeste, mis de côté chaque semaine de travail, modifie la lecture de votre dossier.
Gardez aussi une trace écrite de vos démarches : dates des demandes, réponses reçues et motifs des refus. Cette chronologie aide un conseiller à repérer ce qui bloque et à ajuster votre prochaine demande.
Quand demander de l’aide avant de vous endetter davantage
Si vous empruntez déjà pour payer d’autres dettes, ou si les paiements du mois dépassent votre revenu d’hiver, un nouveau prêt ne règle rien. Une ACEF peut établir un budget gratuit ou à faible coût, et un syndic autorisé en insolvabilité peut expliquer les options légales lors d’une première rencontre, généralement sans frais.
Ces professionnels ne remplacent pas un prêteur, mais ils peuvent éviter une spirale. Mieux vaut un budget ajusté que trois prêts qui se chevauchent.
Questions fréquentes
Peut-on obtenir un prêt pour travailleur de la construction malgré un mauvais crédit?
Cela dépend de la cause du mauvais crédit, de votre ancienneté et de la régularité de votre revenu annuel. Aucune acceptation n’est garantie, mais une demande documentée sur deux ans, déposée auprès de l’institution qui reçoit votre paie, a de meilleures chances qu’une demande en ligne improvisée.
Les prestations d’assurance-emploi comptent-elles comme revenu?
Certains prêteurs les prennent en compte, d’autres non, ou seulement en partie. Présentez vos relevés des hivers précédents et un budget d’hiver réaliste pour montrer que vos paiements restent possibles.
Quels documents faut-il apporter à la rencontre?
Des relevés de paie, vos feuillets fiscaux et avis de cotisation des deux dernières années, des relevés bancaires, une lettre de l’employeur et votre carte de compétence. Ils servent à justifier un revenu moyen plutôt qu’une seule paie.
Comment reconnaître une offre frauduleuse?
Un prêteur qui demande des frais d’avance, qui promet un prêt sans examiner votre situation ou qui refuse de fournir le contrat par écrit doit être écarté. Vérifiez toujours l’existence de l’entreprise avant de transmettre des renseignements personnels.
Organismes à consulter
- Banque de développement du Canada (BDC) — Finance et conseille les entrepreneurs, ce qui concerne les travailleurs de la construction qui exploitent leur propre entreprise ou souhaitent le faire.
- Option consommateurs — Association de défense des consommateurs qui offre des consultations budgétaires et de l’information sur le crédit et l’endettement.
À lire ensuite sur le site
- Prêt pour travailleur autonome avec mauvais crédit
- Prêt pour chauffeur de taxi avec mauvais crédit : repères
- Prêt pour livreur : revenus variables et financement au Québec
- Prêt pour agriculteur autonome avec un crédit fragile
- Prêt pour artisan : financer l'atelier malgré le crédit
- Prêt pour consultant indépendant : mauvais crédit au Québec