
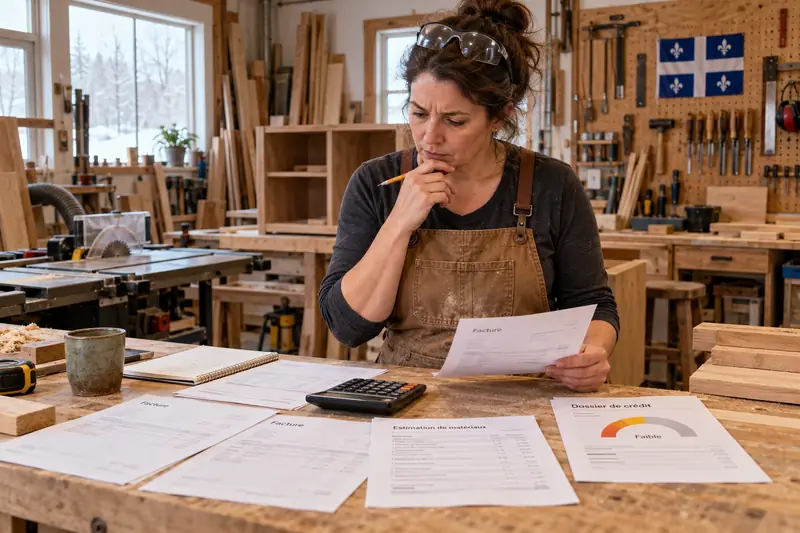
Pourquoi un prêt pour artisan est lu différemment d'un prêt personnel
Un prêteur qui examine un prêt pour artisan cherche à répondre à une question simple : l'atelier génère-t-il assez de revenus pour rembourser sans mettre le ménage en danger ? Les travailleurs de métier d'art ont souvent des ventes irrégulières, concentrées autour des marchés de Noël, des salons et des commandes sur mesure. Cette irrégularité n'est pas un défaut en soi, mais elle doit être expliquée avec des chiffres.
Lorsque l'entreprise n'est pas constituée en société, la frontière entre vos dettes personnelles et celles de l'atelier est mince. Un retard sur une carte de crédit personnelle influence donc l'analyse de votre demande, même si le prêt sert à acheter une scie à ruban ou un four de céramique. C'est pourquoi la préparation du dossier personnel reste la première étape.
Prenez le temps de relire votre dossier chez Equifax Canada et TransUnion Canada avant toute démarche. Corriger une information erronée, par exemple un compte déjà réglé encore signalé en retard, coûte seulement un peu de temps, alors qu'un refus fondé sur une erreur laisse parfois une trace supplémentaire sous forme de demande de crédit refusée.
Le dossier à monter avant de demander un prêt pour artisan
Préparez un portrait clair de l'activité : types de produits, clients habituels, canaux de vente, prix moyens et saisons fortes. Joignez vos déclarations de revenus des dernières années, vos relevés de ventes en ligne ou en marché, et vos factures d'achats de matériaux. Un tableau simple des revenus et des dépenses mois par mois montre mieux la réalité qu'un long texte.
Ajoutez des devis pour l'achat visé : un prêt pour artisan se défend mieux avec des chiffres précis. Un prêteur comprend plus vite un besoin précis, par exemple une presse, un tour à bois ou un équipement de gravure, qu'une demande vague de liquidités. Indiquez aussi ce que l'équipement permettra de produire en plus et à quel prix, sans exagérer les projections.
Si vous participez à des marchés d'artisans ou vendez par une boutique en ligne, joignez un aperçu des commandes déjà reçues et des ventes récurrentes. Les clients fidèles, les commandes sur mesure et les ententes avec des boutiques partenaires prouvent que la demande existe au-delà d'un bon week-end.
- Déclarations de revenus et relevés de ventes récents
- Devis ou factures proforma du matériel visé
- Budget mensuel de l'atelier et du ménage
- Explication des retards passés et des correctifs apportés
Séparer l'atelier du ménage pour rassurer un prêteur
Ouvrez un compte réservé à l'activité et faites-y transiter toutes les ventes et tous les achats de matériaux. Versez-vous ensuite un montant régulier, comme un salaire. Cette discipline simplifie la comptabilité, rend vos revenus lisibles et facilite l'analyse d'un prêt pour artisan, puisque le prêteur voit enfin un historique propre plutôt qu'un mélange de dépenses.
Cette séparation aide aussi en cas de demande de renseignements : vous retrouvez en quelques minutes la preuve d'une dépense ou d'un revenu. Pour un artisan qui travaille seul, quelques heures de classement chaque mois évitent des semaines de recherche au moment de produire une déclaration de revenus.
Gardez vos reçus, classés par mois, et tenez un registre des stocks, même sommaire. Pour les questions fiscales, comme l'inscription aux taxes ou la déduction de certaines dépenses, adressez-vous à un comptable : les règles varient selon votre statut et ne se résument pas en une phrase.
Microcrédit et organismes de développement : une porte d'entrée
Quand les banques refusent, le microcrédit peut combler l'écart. MicroEntreprendre propose un nano prêt, un prêt-pont et un prêt d'honneur destinés aux personnes qui ont peu ou pas accès au financement conventionnel, ainsi que de l'accompagnement, des ateliers et du mentorat. Le Réseau des SADC et CAE offre pour sa part du financement et de l'accompagnement aux entreprises, selon les territoires.
Pour un prêt pour artisan de faible montant, ces organismes ont l'avantage de regarder le projet, la motivation et le plan, pas seulement la cote. Les conditions varient selon la région et le profil : appelez l'organisme de votre territoire avant de monter un dossier complet, afin de savoir s'il correspond à votre situation.
Préparez trois ou quatre phrases qui décrivent votre atelier, votre marché et l'usage exact des fonds. Les conseillers rencontrent beaucoup de projets : un message précis, honnête sur vos difficultés de crédit et centré sur ce qui change aujourd'hui, retient davantage l'attention qu'un long discours général.
Matériel, stock ou liquidités : choisir la bonne forme de financement
Un équipement durable se finance généralement avec un prêt à terme dont la durée correspond à sa vie utile. Les matières premières et le stock, eux, se renouvellent vite : une marge de crédit ou une petite avance conviennent mieux, à condition de rembourser avant la fin de la saison. Mélanger les deux types de besoins dans un seul prêt pour artisan de longue durée coûte cher en intérêts.
Comparez les conditions sans vous limiter à la mensualité : durée, frais, pénalité de remboursement anticipé, garantie demandée. Au Canada, le taux d'intérêt criminel est de 35 % en taux annuel effectif depuis le 1er janvier 2025, mais les prêts commerciaux en sont exemptés, ce qui rend la lecture du contrat encore plus importante lorsque le prêt est consenti à l'entreprise.
Éviter les offres qui profitent d'un prêt pour artisan urgent
Les ventes au ralenti après un salon raté ou un retard de livraison poussent certains artisans vers des financements rapides. Les avances sur ventes futures peuvent coûter beaucoup plus cher qu'un prêt classique, car leurs frais sont exprimés en pourcentage du montant avancé et non en taux annuel. Demandez toujours le coût total en dollars et le montant retenu sur chaque vente.
Fuyez toute entreprise qui demande des frais avant de verser les fonds ou qui promet une approbation certaine. Vérifiez l'existence du prêteur, lisez le contrat en entier et conservez une copie. Un conseiller d'un organisme de développement ou un comptable peut revoir les clauses qui vous inquiètent avant la signature.
Prenez aussi le temps de comparer le prêt proposé avec une solution sans emprunt : revente d'un équipement inutilisé, acompte demandé sur une commande importante, prévente d'une collection ou location d'une machine pour quelques mois. Parfois, la meilleure décision consiste à reporter l'achat et à financer l'outil avec les revenus des prochaines commandes.
Bâtir un dossier plus solide dans les douze prochains mois
Si la demande est refusée, utilisez la réponse comme un plan de travail. Payez les comptes en retard en commençant par ceux qui coûtent le plus cher, ramenez les soldes de vos cartes bien en dessous de leur limite et évitez de nouvelles demandes de crédit. Chaque mois de paiements ponctuels améliore l'image que verra le prêteur lors d'un prochain prêt pour artisan.
Continuez de documenter les ventes et de mettre un peu d'argent de côté pour les périodes creuses. Dans un an, un historique de revenus plus régulier et un dossier de crédit apaisé peuvent faire basculer un refus en approbation, ou au moins vous donner accès à de meilleures conditions.
Si vos dettes personnelles pèsent déjà trop lourd, un conseiller budgétaire d'une ACEF ou un syndic autorisé en insolvabilité peut examiner l'ensemble de votre situation avant que vous contractiez un nouvel engagement pour l'atelier.
Questions fréquentes
Un prêt pour artisan est-il possible avec un mauvais dossier de crédit ?
C'est possible, mais les conditions seront plus strictes et le coût plus élevé. Les prêteurs alternatifs et les organismes de microcrédit regardent le projet autant que la cote, sans aucune garantie d'acceptation.
Faut-il constituer une société pour obtenir un prêt pour artisan ?
Non, pas nécessairement. Un travailleur autonome peut emprunter à son nom. Le choix entre entreprise individuelle et société comporte des effets juridiques et fiscaux qu'un comptable ou un avocat doit évaluer avec vous.
Que faire si mes ventes sont saisonnières ?
Présentez vos revenus sur douze mois, avec les mois forts et les mois faibles. Un remboursement adapté ou une réserve prévue pour les périodes creuses rassure le prêteur.
Où obtenir de l'aide pour préparer le dossier ?
Les organismes de microcrédit et de développement comme MicroEntreprendre ou le réseau des SADC et CAE offrent de l'accompagnement, selon les territoires et leurs critères.
Organismes à consulter
- MicroEntreprendre — Réseau qui offre un nano prêt, un prêt-pont et un prêt d'honneur aux personnes ayant peu d'accès au financement conventionnel, avec accompagnement et mentorat.
- Réseau des SADC et CAE — Réseau qui propose du financement et de l'accompagnement aux entreprises de petite taille et aux entrepreneurs, selon les territoires.
À lire ensuite sur le site
- Prêt pour travailleur contractuel avec un crédit fragile
- Prêt avec mauvais crédit à temps partiel : capacité réelle
- Prêt pour travailleur à commission : préparer sa demande
- Prêt pour travailleur autonome avec mauvais crédit
- Prêt pour travailleur de la construction : mauvais crédit
- Prêt pour chauffeur de taxi avec mauvais crédit : repères