
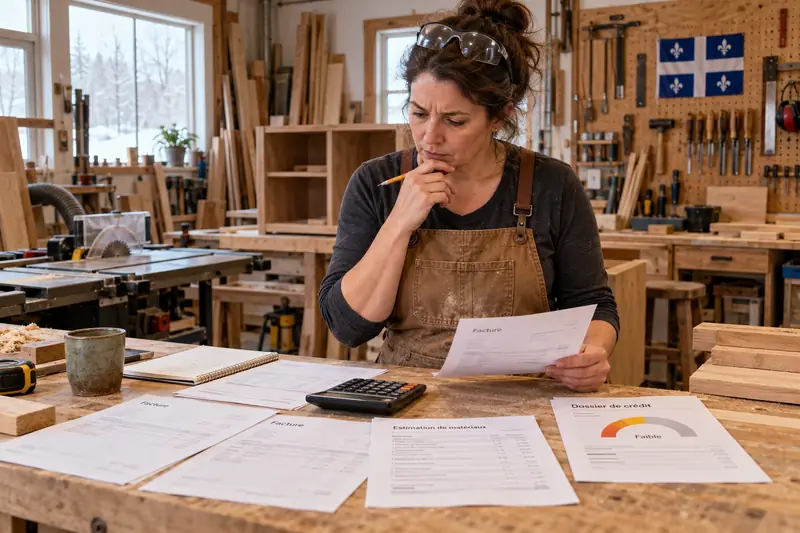
Pourquoi le crédit personnel du propriétaire compte pour une petite entreprise
Pour une jeune entreprise ou une entreprise individuelle, le prêteur a peu d’historique à examiner. Il se tourne alors vers la personne : ses retards de paiement, ses dettes actuelles et son parcours. Un prêt d’entreprise avec mauvais crédit se heurte donc à un double examen, celui du projet et celui du dirigeant. Même une société par actions se voit souvent demander une caution personnelle de son propriétaire, ce qui rattache le risque à son dossier.
Cela ne veut pas dire que tout est fermé. Un prêteur peut accepter un dossier personnel imparfait si les ventes sont démontrées, si le marché est clair et si le dirigeant met des fonds propres. À l’inverse, un pointage correct ne sauve pas un projet sans chiffres. Évaluez les deux dimensions avant de choisir un prêteur.
Le plan d’affaires et les chiffres que le prêteur veut voir
Un plan d’affaires utile tient en quelques pages claires : description de l’offre, clientèle visée, concurrents, prix, coûts, prévisions de ventes et de trésorerie sur douze à vingt-quatre mois. Les prévisions doivent s’appuyer sur des éléments concrets, comme des commandes, des lettres d’intention de clients ou des ventes passées, et non sur des espoirs.
Pour un prêt d’entreprise avec mauvais crédit, ajoutez une section sur la gestion du risque : que se passe-t-il si les ventes sont inférieures de vingt pour cent à vos prévisions? Un prêteur apprécie qu’un entrepreneur ait déjà réfléchi à son scénario prudent. Préparez aussi les états financiers des deux dernières années, les déclarations fiscales et un relevé des dettes de l’entreprise. Pour une entreprise qui n’a pas encore vendu, remplacez-les par un budget de démarrage détaillé : achats d’équipement, loyer, assurances, permis, publicité et fonds de roulement pour les premiers mois. Les prêteurs voient mal un projet dont le fonds de roulement est nul.
- Prévisions de ventes et de trésorerie sur au moins douze mois.
- États financiers et déclarations fiscales récentes.
- Liste des dettes de l’entreprise et du propriétaire.
- Montant des fonds propres investis par le dirigeant.
Prêt d’entreprise avec mauvais crédit : garanties, mise de fonds et cautions
Un prêteur qui hésite devant le dossier personnel regarde ce qui réduit son risque. Une mise de fonds du propriétaire montre son engagement. Une garantie sur un équipement acheté avec le prêt, un véhicule utilitaire ou un stock peut réduire le risque pour le prêteur. Une caution personnelle ou celle d’un tiers est possible, mais la personne qui la donne s’engage à rembourser si l’entreprise ne le fait pas; cette décision doit être prise avec un plein accord et idéalement après avoir consulté un conseiller juridique.
Dans un prêt d’entreprise avec mauvais crédit, évitez de mettre en garantie votre résidence principale sans en comprendre les conséquences. Une entreprise qui échoue peut entraîner la perte du bien donné en garantie. Demandez toujours la liste écrite des biens et personnes visés par la garantie, avant de signer.
Où demander un prêt d’entreprise avec mauvais crédit
Plusieurs types d’interlocuteurs existent. Les institutions financières traditionnelles, banques et caisses, évaluent le prêt selon leurs critères. La Banque de développement du Canada (BDC) finance les entreprises canadiennes et offre aussi des services-conseils; elle peut étudier des profils plus risqués que certaines banques, sans garantie d’acceptation. Pour les jeunes entrepreneurs de 18 à 39 ans, Futurpreneur propose des prêts de démarrage jusqu’à 75 000 $ pour une entreprise en activité depuis moins de 24 mois, selon son site.
Un prêt d’entreprise avec mauvais crédit peut aussi passer par le microcrédit, c’est-à-dire de petits prêts à des entrepreneurs qui n’ont pas accès au crédit traditionnel, parfois accompagnés de mentorat. Les montants sont modestes, mais ils conviennent à un atelier, un petit commerce ou un service à domicile. Informez-vous des critères de chaque organisme avant de déposer : âge, secteur, région, apport personnel et type de dépenses admissibles varient d’un programme à l’autre, et certains exigent de suivre une formation ou de présenter le projet à un comité. Comptez plusieurs semaines entre la demande et la réponse, et prévoyez un plan B si le délai dépasse votre calendrier de démarrage.
Prêt d’entreprise avec mauvais crédit : séparer les finances personnelles
Beaucoup d’entrepreneurs au dossier défavorable ont mélangé leurs comptes. Ouvrez un compte d’entreprise distinct, payez-vous un salaire ou des prélèvements réguliers et gardez tous les reçus. Cette séparation rend les états financiers lisibles, ce que le prêteur veut voir avant de décider.
Pour un prêt d’entreprise avec mauvais crédit, un historique de dépôts réguliers sur le compte d’entreprise est un argument. Il montre des ventes réelles et une discipline de gestion. Parallèlement, redressez le dossier personnel : paiements à jour, cartes réduites, aucune nouvelle demande inutile. Pensez enfin aux obligations fiscales : une taxe de vente ou une retenue impayée à l’État inquiète un prêteur autant qu’un retard de carte de crédit, alors mettez ces comptes à jour avant de présenter votre dossier.
Éviter les faux prêteurs et les offres trop faciles
Les entrepreneurs en difficulté reçoivent de nombreuses offres de financement rapide. Méfiez-vous des offres qui exigent un paiement d’avance, qui promettent un prêt sans vérification ou qui vous demandent de payer par carte-cadeau ou virement personnel. Une entreprise de financement légitime est identifiable, remet un contrat écrit et expose le coût total du financement.
Méfiez-vous aussi de l’avance de fonds remboursée par un pourcentage des ventes quotidiennes, dont le coût réel peut être beaucoup plus élevé que celui d’un prêt classique. Demandez toujours le coût total en dollars et calculez-le sur la durée. Dans le doute, faites relire le contrat avant de signer, et confirmez que le prêteur existe réellement.
Se faire accompagner avant de s’endetter pour son entreprise
Un conseiller en démarrage d’entreprise, un comptable ou un organisme de développement économique local peut valider vos chiffres avant que vous ne les présentiez. Le regard extérieur détecte les erreurs, les oublis et les hypothèses trop optimistes. Un prêt d’entreprise avec mauvais crédit demande un dossier solide dès la première présentation, car un refus s’inscrit parfois dans les échanges avec les institutions.
Si vos dettes personnelles étouffent déjà votre capacité de payer, une ACEF peut vous aider à établir un budget, et un syndic autorisé en insolvabilité peut expliquer les options légales. Un nouveau financement ne règle pas un surendettement : il peut l’aggraver.
Questions fréquentes
Peut-on obtenir un prêt d’entreprise avec mauvais crédit?
C’est parfois possible, surtout avec un plan d’affaires solide, une mise de fonds et des garanties. Rien n’est assuré, et chaque prêteur applique ses propres critères.
Quel financement existe pour un jeune entrepreneur?
Futurpreneur offre des prêts de démarrage aux 18 à 39 ans, jusqu’à 75 000 $ selon son site, avec accompagnement. Les conditions précises sont à vérifier auprès de l’organisme.
Une caution personnelle est-elle obligatoire?
Elle est souvent demandée aux petites entreprises, mais pas toujours. Elle engage la personne qui la donne à rembourser si l’entreprise manque à ses obligations.
Comment éviter les arnaques au financement d’entreprise?
Refusez tout paiement d’avance, vérifiez l’existence du prêteur, exigez un contrat écrit avec le coût total, et faites-le relire avant de signer.
Organismes à consulter
- Banque de développement du Canada (BDC) — Banque dédiée aux entrepreneurs qui offre du financement et des services-conseils pour démarrer ou faire croître une entreprise.
- Futurpreneur — Organisme qui finance et accompagne les entrepreneurs de 18 à 39 ans, avec des prêts de démarrage allant jusqu’à 75 000 $.
À lire ensuite sur le site
- Prêt personnel avec mauvais crédit : comment s'y prendre
- Emprunter sans emploi avec un mauvais crédit au Québec
- Leasing avec mauvais crédit : conditions au Québec
- Prêt pour travailleur autonome avec mauvais crédit
- Prêt pour roulotte : financer avec un mauvais crédit
- Microcrédit avec mauvais crédit : options au Québec