
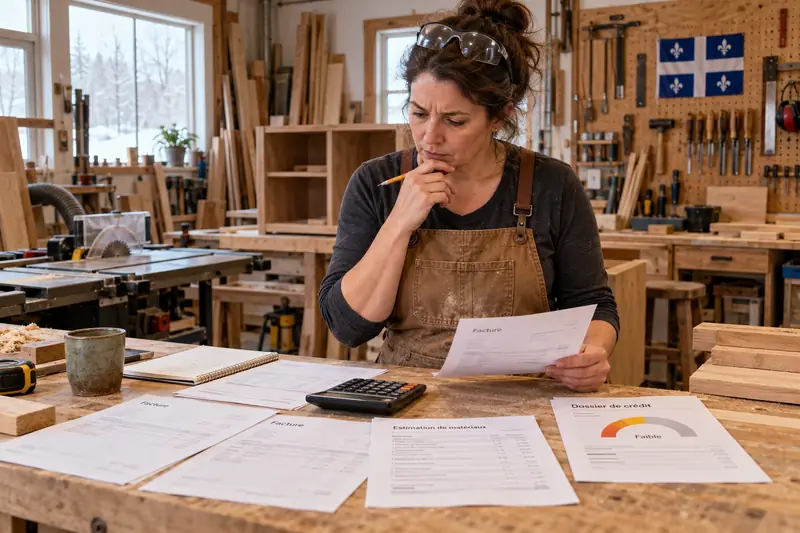
Financement d'équipement forestier : ce que le prêteur cherche à comprendre
Un prêteur qui analyse une demande de financement d'équipement forestier cherche d'abord à savoir si la machine va produire assez de revenus pour couvrir ses paiements. Il regarde la nature des contrats ou du marché visé, la saisonnalité de l'activité, l'expérience de l'exploitant et l'état financier de l'entreprise. Le pointage personnel du propriétaire compte, surtout pour une petite entreprise, mais il n'est pas le seul élément.
Avec un crédit fragile, le prêteur cherche des signaux de stabilité. Des contrats signés ou des lettres d'intention de clients, un historique de chantiers livrés, des états financiers à jour et un apport de fonds propres rassurent davantage qu'un simple énoncé de bonnes intentions. Ce que vous pouvez prouver pèse plus que ce que vous promettez.
Choisir l'équipement : neuf, usagé ou en location
Un équipement forestier représente un investissement important, et son choix influence directement les conditions du financement d'équipement forestier que vous obtiendrez. Une machine neuve offre une garantie du fabricant et un entretien plus prévisible, mais elle exige un financement plus élevé. Une machine usagée coûte moins cher à l'achat, à condition de faire évaluer son état, ses heures d'utilisation et son historique d'entretien avant de s'engager.
Le crédit-bail ou la location à long terme répartit le coût dans le temps et peut limiter la mise de fonds initiale, mais la propriété n'est pas toujours transférée en fin de contrat, et le total versé peut dépasser le prix d'achat. Comparez les trois formules sur une même durée, en dollars, et demandez à chaque prêteur le coût total plutôt que la seule mensualité.
Les pièces d'un dossier de financement d'équipement forestier convaincant
Pour un financement d'équipement forestier, le plan d'affaires n'a pas besoin d'être long, mais il doit être précis. Il décrit l'activité, le marché, les clients, le calendrier d'utilisation de la machine, les revenus attendus et les charges d'exploitation : carburant, entretien, main-d'œuvre, assurances, transport. Un tableau de flux de trésorerie mois par mois, qui tient compte des périodes plus lentes comme celles du dégel, montre au prêteur que les paiements ont été planifiés.
Joignez aussi les états financiers des dernières années, les déclarations de revenus, la liste des équipements déjà possédés et des dettes en cours, ainsi qu'une soumission écrite du fournisseur pour la machine visée. Si votre dossier de crédit comporte un incident ancien, rédigez une courte explication honnête : ce qui s'est passé, ce qui a changé, ce qui est réglé depuis.
- plan d'affaires et prévisions de trésorerie
- états financiers et déclarations de revenus récents
- soumission écrite du fournisseur ou évaluation de la machine usagée
- contrats, lettres d'intention ou carnet de commandes
- explication brève des éléments défavorables au dossier de crédit
Réduire le risque perçu : mise de fonds, garanties et caution
Dans un financement d'équipement forestier avec un crédit fragile, la mise de fonds est souvent l'argument le plus efficace. Plus votre apport est important, moins le montant à financer est élevé et plus le prêteur se sent protégé. Il arrive aussi que la machine financée serve elle-même de garantie, ce qui facilite l'accord mais vous expose à la reprise du bien si les paiements cessent.
Une caution personnelle ou la garantie d'un proche peut être demandée. Elle engage lourdement la personne qui signe : avant de l'accepter, assurez-vous qu'elle comprend le montant, la durée et les conséquences d'un défaut. Selon le financement forestier de La Financière agricole du Québec, un programme de garantie de prêt s'adresse aux entreprises forestières qui accèdent à la forêt privée, ce qui peut améliorer l'accueil de la demande par l'institution prêteuse.
Où présenter une demande de financement d'équipement forestier au Québec
Plusieurs portes existent pour ce type de financement d'équipement forestier, et il est utile d'en frapper plus d'une avant de tirer une conclusion. Les caisses et les banques évaluent les demandes d'entreprise selon leurs propres critères. Le financement forestier de La Financière agricole du Québec offre une garantie de prêt avec, selon son site, un rabais variant de 0,30 à 0,60 sur le taux d'intérêt pendant toute la durée du prêt, et la liberté de négocier le taux avec l'institution financière de votre choix.
Investissement Québec propose du financement allant du fonds de roulement au transfert d'entreprise, et le Réseau des SADC et CAE finance des petites entreprises dans les régions du Québec tout en offrant de l'accompagnement. Selon votre localité et votre statut, l'une de ces portes peut convenir mieux que les autres. Prenez des rendez-vous, demandez les conditions par écrit et comparez-les. Notez pour chaque interlocuteur le montant maximal, la durée, les garanties exigées et le délai de réponse, afin de choisir sur des chiffres et non sur une impression. Si deux offres se ressemblent, privilégiez celle dont le calendrier de paiements suit le mieux vos saisons de travail.
Accompagnement : faire vérifier son projet avant de déposer
Le financement forestier de La Financière agricole du Québec mentionne une évaluation financière du projet, de l'aide pour rédiger un plan d'affaires, de l'aide pour comprendre les états financiers et des discussions sur les options de financement. Ce type d'accompagnement, que d'autres organismes de développement offrent aussi, sert à corriger un dossier avant qu'il ne soit refusé.
Un comptable ou un conseiller en gestion peut également valider vos prévisions. Un refus coûte du temps et laisse une trace au dossier de crédit sous forme de demande, alors qu'une préparation sérieuse augmente les chances d'une réponse favorable dès la première présentation.
Les erreurs qui fragilisent une demande
Sous-estimer les coûts d'exploitation est l'erreur la plus fréquente : un financement d'équipement forestier calculé uniquement sur le prix de la machine oublie l'entretien, les pièces, l'assurance, le carburant et les réparations imprévues. Une machine qui reste immobilisée faute de moyens pour la réparer cesse de générer des revenus, alors que les paiements continuent.
Une autre erreur consiste à multiplier les demandes en quelques jours auprès de nombreux prêteurs. Chaque demande formelle s'inscrit au dossier et peut alerter le suivant. Limitez-vous à deux ou trois démarches préparées, et attendez la réponse de chacune. Méfiez-vous enfin de toute offre qui exige un paiement avant le déblocage des fonds : un prêteur légitime n'agit pas ainsi.
Questions fréquentes
Peut-on obtenir un financement d'équipement forestier avec un mauvais crédit ?
C'est possible dans certains cas, mais aucune acceptation n'est garantie. Le prêteur pèse la rentabilité du projet, l'apport personnel, les garanties et l'expérience de l'exploitant en plus du dossier de crédit.
Une garantie de prêt peut-elle aider ?
Le financement forestier de La Financière agricole du Québec prévoit une garantie de prêt pour les entreprises forestières qui accèdent à la forêt privée. Les conditions d'admissibilité sont à valider auprès de l'organisme.
Vaut-il mieux acheter ou louer un équipement forestier ?
Cela dépend de la durée d'utilisation, de la mise de fonds et du coût total. Comparez achat, crédit-bail et location sur une même période, en dollars canadiens.
Quels documents préparer avant de déposer une demande ?
Un plan d'affaires, des prévisions de trésorerie, les états financiers récents, une soumission du fournisseur et, si possible, des contrats ou lettres d'intention de clients.
Organismes à consulter
- La Financière agricole du Québec — Son financement forestier offre une garantie de prêt aux entreprises forestières, avec un rabais de 0,30 à 0,60 sur le taux d'intérêt et un accompagnement pour le plan d'affaires et l'analyse financière.
- Investissement Québec — Société de financement qui offre des prêts aux entreprises, du fonds de roulement au transfert d'entreprise, ainsi que des solutions d'investissement et des programmes d'aide.
- Banque Nationale, solutions pour l'industrie forestière — Banque dont la page présente ses services aux propriétaires forestiers, aux entrepreneurs et aux usines, dont une marge de crédit pour l'acquisition d'équipements.
À lire ensuite sur le site
- Remboursement flexible d'un prêt avec mauvais crédit
- Prêt pour travaux avec mauvais crédit : financer sans piège
- Financer une moto avec une mauvaise cote : mode d’emploi
- Financer un VR usagé avec un crédit fragile : repères
- Équipement ménager avec mauvais crédit : financer l'essentiel
- Financement de roulotte usagée avec un mauvais crédit